Split Payment e Gestão de Riscos: Crédito, Setores e Estorno de Recebíveis
Por Viviane Ferreira, economista com mais de 30 anos de experiência. Fundadora e Consultora Estratégica da Crescer com Controle.
O dia em que entrarem R$ 100.000 no seu caixa e restarem apenas R$ 73.500 na conta não será um erro de sistema. Será o Split Payment retendo R$ 26.500 na liquidação da venda (considerando a alíquota hipotética de 26,5%), sem qualquer compensação de crédito tributário naquele instante.
Se o Split Payment entrasse em vigor amanhã, sua empresa passaria no teste do fluxo de caixa? Provavelmente não, e o motivo não é técnico. É cultural. No Brasil, muitos negócios deixam ajustes para a última hora, confiam no "jeitinho" e acreditam que "ainda dá tempo". A Reforma Tributária não vai permitir improviso.
Linha do Tempo: IVA Dual e Split Payment
-
15/10/2026 — Início dos testes de integração (PSPs e Plataforma Pública): Sem retenção e sem impacto financeiro no caixa.
-
16/11/2026 — Adesão de PSPs: Demais prestadores podem se inscrever na Receita Federal e CGIBS; sem efeito operacional.
-
Ano de 2026 — Testes de emissão fiscal: Destaque de 0,9% de CBS e 0,1% de IBS em notas. Exige adaptação de ERPs, sem retenção de dinheiro.
-
Janeiro/2027 — Vigência da CBS e RAD: Fim de PIS/Cofins, início da CBS plena e liberação do Recolhimento pelo Adquirente (RAD). Exige revisão de apuração e fornecedores.
-
Ano de 2027 — Split Payment gradual e facultativo no B2B: Avanço progressivo por meio de pagamento. Impacto no caixa restrito a quem aderir ou for alcançado.
-
Ano de 2028 — Previsão de obrigatoriedade no B2B: Projeção da Receita Federal (pendente de lei e prontidão das redes de pagamento) com potencial retenção plena no caixa.
-
2029 a 2032 — Transição Gradual do IBS e Extinção de ICMS/ISS: Redução ano a ano das alíquotas do ICMS (estadual) e ISS (municipal) com a elevação proporcional do IBS (Imposto sobre Bens e Serviços)
-
2033 — Vigência plena do IVA Dual: Extinção definitiva do ICMS e do ISS. Aplicação integral e consolidada do IBS e da CBS com operação total do Split Payment e não cumulatividade plena.
-
A definir — Expansão para o B2C: Aplicação ao consumidor final, cartões, pré-pagos e vouchers em segunda etapa, aguardando ato conjunto da Receita e do CGIBS.
Parece distante, não é?
Muitos acreditam que o impacto só virá em 2033, quando a alíquota plena do IBS/CBS estiver consolidada. Mas as mudanças começam muito antes. Apesar de longa, a transição exige adequação imediata: desde as fases iniciais, o novo modelo altera o cálculo dos tributos, a gestão operacional e o fluxo de caixa, mesmo com alíquotas reduzidas.
Isso significa que a empresa precisa se preparar agora, ajustando:
-
Gestão financeira: a liquidez passa a depender de projeções, e não apenas do acompanhamento do caixa.
-
Compliance fiscal: os créditos dependem de o imposto ser recolhido corretamente, o que exige mais rigor nos controles internos.
-
Seleção de fornecedores: apenas parceiros regularizados garantem crédito tributário, e relações informais deixam de ser viáveis.
-
Adequação tecnológica: ERPs, PDVs e plataformas de e-commerce precisam estar integrados em tempo real.
-
Comercial: prazos e políticas de parcelamento passam a ter efeito direto no caixa.
Tudo isso exige tempo e preparo: simulação, desenho de processos e testes. Não se resolve na véspera e muito menos sem apoio de um comitê de transição, consultoria financeira, compliance tributário e governança corporativa.
Por quê? Porque essa Reforma não é apenas um “aumento de impostos”. É uma mudança cultural e organizacional que redefine como empresas gerenciam caixa, crédito e relações com fornecedores.
Com o Split Payment, o IBS e a CBS serão retidos automaticamente no momento da liquidação financeira. Sua empresa receberá apenas o valor líquido.
Para as empresas alcançadas pelo mecanismo, isso não é um ajuste de alíquota. É o fim de uma fonte de capital de giro que existe há décadas, mesmo que ninguém a chame assim: o float tributário.
Como a Reforma altera a apuração e a retenção de impostos
Tributos como PIS, Cofins, ICMS e ISS serão substituídos pelo modelo de IVA Dual:
-
CBS: Contribuição sobre Bens e Serviços, de competência federal.
-
IBS: Imposto sobre Bens e Serviços, gerido de forma unificada por estados e municípios via Comitê Gestor do IBS (CGIBS).
Ambos são não cumulativos: o imposto pago em cada etapa vira crédito na etapa seguinte, acabando com o efeito cascata.
O fim do IPI em 2027
E o IPI? Segue uma lógica à parte: não é absorvido pelo CBS/IBS, mas será zerado a partir de 2027 para a maior parte dos produtos, com exceção dos itens com produção incentivada na Zona Franca de Manaus, onde permanece como instrumento de política industrial e de proteção à competitividade da região.
O papel do Split Payment
Até aqui, a promessa é de simplificação. Mas o ponto que a maioria das análises omite é o mecanismo de cobrança: o Split Payment reconfigura a dinâmica financeira da empresa. Ao reter o tributo no exato instante da liquidação, ele extingue o intervalo que historicamente garantia fôlego ao caixa até a data de vencimento da apuração.
Por outro lado, o mecanismo também traz ganhos estruturais relevantes. O recolhimento automático tende a ampliar a segurança jurídica, reduz disputas sobre créditos tributários e contribui para o combate à sonegação. Para a empresa, essa automatização traduz-se em menor custo operacional de conformidade, maior previsibilidade fiscal e uma relação de transparência reforçada com o Fisco.
Por que o Split Payment importa mais do que a alíquota
A alíquota ainda pode mudar. A LC 214/2025 tratou 26,5% como teto de referência para a soma de CBS e IBS, e a divisão entre os dois tributos, hoje projetada em cerca de 8,8% de CBS e 17,7% de IBS, ainda será fixada pelo Senado e pode ser recalculada ao longo da transição. Se a soma estimada ultrapassar o teto, o Poder Executivo deve propor ao Congresso medidas de redução, o que depende de aprovação legislativa.
O que não muda é o momento em que o imposto sai do caixa. É a retenção na liquidação financeira, e não a alíquota final, que altera a liquidez da empresa.
Exemplo prático: o efeito do Split Payment no fluxo de caixa
Simulação hipotética, apenas para fins ilustrativos; não representa um caso real nem substitui o cálculo específico da sua operação.
Imagine uma venda de R$ 100.000 (valor total da nota), recebida em parcela única, com débito hipotético de IBS/CBS de R$ 26.500.
Situação atual (antes do Split Payment)
- A empresa recebe R$ 100.000 brutos no caixa imediato.
- Os débitos e créditos são calculados na apuração mensal e o imposto líquido é pago apenas 30 dias depois.
- Durante esse período, o dinheiro circula como capital de giro, sustentando a liquidez da operação.
Situação futura (com Split Payment no modelo padrão)
Premissas:
- A empresa recebe R$ 100.000 do cliente, em parcela única.
- O débito de IBS/CBS da operação é R$ 26.500 (valor hipotético).
- A empresa tem R$ 16.500 de créditos de compras já apropriados e disponíveis na Plataforma Pública do Split Payment no momento do recebimento.
Resultado:
- Sem crédito: retenção de R$ 26.500, e o caixa fica com R$ 73.500.
- Com crédito: com R$ 16.500 de créditos aplicados ao débito, a retenção é de R$ 10.000 (R$ 26.500 − R$ 16.500), e o caixa fica com R$ 90.000.
Ressalva: o crédito de uma compra só fica disponível depois que o débito dessa compra é extinto, o que ocorre, em regra, quando a empresa paga o fornecedor. Se o cliente pagar a empresa antes disso, o crédito ainda não pode ser usado, e a retenção tende a ser maior.
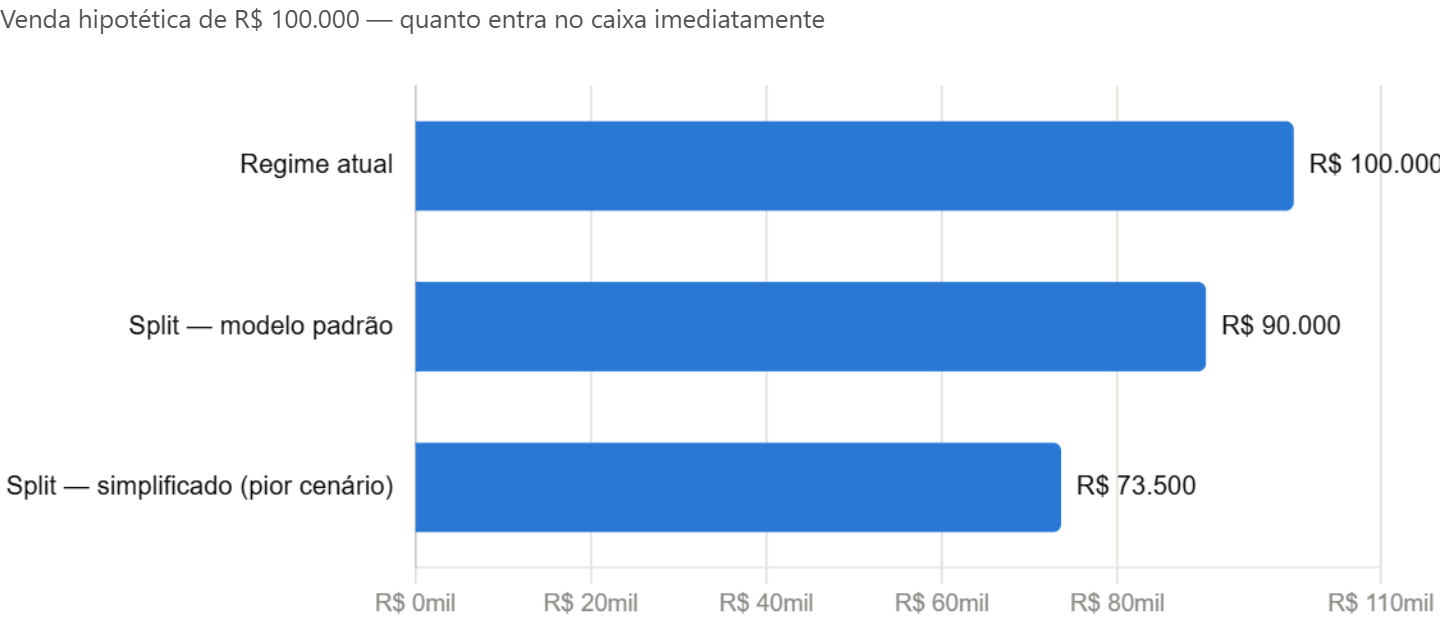
Importante: essa retenção incide sobre a liquidação financeira de cada parcela efetivamente recebida, de forma proporcional a cada parcela, regra já prevista desde o texto original da LC 214/2025 (art. 34) e não sobre o valor total da venda no momento da emissão da nota fiscal. O ponto de atenção real está no descasamento entre o fato gerador (a nota) e a liquidação (o recebimento), tratado em detalhe mais adiante.
Entenda a diferença prática entre o Modelo Padrão e o Modelo Simplificado
-
Modelo Padrão (vendas B2B para empresas contribuintes): o sistema cruza os débitos e créditos da operação em tempo real. Como o imposto é calculado sobre o valor líquido, o caixa preserva melhor o valor recebido a cada transação.
-
Modelo Simplificado (vendas para quem não é contribuinte do regime regular, como o consumidor final): o sistema retém um percentual pré-definido do valor recebido, a ser fixado pela Receita e pelo CGIBS. É opcional para o fornecedor, mas passa a valer automaticamente se o pagamento for feito sem os dados fiscais da operação. Nesse modelo, o imposto retido não gera crédito para o comprador do regime regular.
Onde está o impacto no caixa? Como o percentual simplificado é estimado, ele pode reter um valor acima do imposto real devido durante o mês. A boa notícia é que o regulamento prevê que o excesso retido retorna ao fornecedor de forma automática em até 3 dias úteis após a conclusão da apuração mensal, por transferência direta e sem a necessidade de pedido formal de ressarcimento. O risco, portanto, não é de perda definitiva, mas de uma redução temporária no capital de giro ao longo do mês.
O impacto prático no seu negócio
Nem todas as empresas sentirão o impacto da mesma forma: quem atua no B2B preserva melhor a liquidez no modelo padrão, mas o varejo (B2C) enfrentará retenções diretas sobre o faturamento diário. Mapear esse impacto exige mais do que um ajuste interno; exige simulação de cenários financeiros e integração total do fluxo de caixa com o planejamento orçamentário, o diferencial estratégico que você encontra na Crescer com Controle.
Competência versus caixa: onde nasce o risco de descasamento
O planejamento financeiro transita entre dois momentos: a competência (emissão da nota) e o caixa (efetivo recebimento). O Split Payment aprofunda a distância entre eles, e o fornecedor é quem mais sente.
Nas vendas a prazo (boletos de 30, 60 ou 90 dias), a dinâmica funciona assim:
-
Débito do fornecedor (por competência): A obrigação tributária de CBS e IBS nasce no fornecimento (na prática, quando a nota fiscal é emitida), independentemente de quando ou se o cliente efetuará o pagamento.
-
Crédito do comprador (condicionado à extinção do débito): O art. 47 da LC 214/2025 determina que o adquirente só pode se apropriar do crédito de IBS/CBS após a efetiva extinção do débito da operação (por meio do Split Payment ou de outra modalidade do art. 27).
Ressalva da transição (art. 48): Enquanto nem o split nem o RAD estiverem implementados, o crédito exige apenas o destaque correto do IBS e da CBS na nota. Esse risco de descasamento se materializa à medida que o split for ativado em cada operação.
Onde se concentra o risco de inadimplência?
Quando o cliente atrasa o pagamento de uma fatura a prazo, o Split Payment não é acionado, pois o mecanismo depende da liquidação financeira. O resultado é um impasse duplo:
-
Para o comprador: O crédito fiscal fica bloqueado no sistema e não pode ser aproveitado até que a fatura seja efetivamente paga (art. 47 da LC nº 214/2025).
-
Para o vendedor: A obrigação tributária se constitui no fornecimento (por competência). Como o split não isenta a responsabilidade pelo pagamento do imposto (art. 34, IV), o fornecedor terá que quitar o saldo líquido devedor da apuração mensal (arts. 44 e 45) com recursos do próprio caixa no último dia útil do mês seguinte.
Atenção: atraso do cliente não permite ao vendedor estornar o imposto. A lei só prevê a recuperação se o comprador falir, e mesmo assim só depois que o pagamento dos credores da falência for encerrado em definitivo, com a venda registrada na contabilidade desde a emissão da nota e sem que o comprador tenha tomado crédito (art. 47, § 11, da LC 214/2025). Na prática, o fornecedor financia o imposto por muito tempo.
O impacto direto na rotina da tesouraria
-
Monitoramento preditivo de recebíveis: Mapeamento rigoroso de vencimentos para evitar o desembolso não planejado de impostos sobre faturas em atraso.
-
Revisão de garantias contratuais: Exigência de avais ou garantias adicionais em contratos de fornecimento com prazos alongados.
-
Aproveitamento do PNCT (LC 227/2026): Manutenção do bom histórico fiscal no Programa Nacional de Conformidade Tributária para acelerar a restituição e o ressarcimento de saldos credores de IBS e CBS.
Em síntese: com o Split Payment, a gestão fiscal e o controle de tesouraria fundem-se em uma única operação executada em tempo real.
Split Payment: exposição por segmento
O fim do float tributário não atinge todas as empresas com a mesma força. Três fatores decidem quanto caixa cada negócio perde: ticket médio, margem de lucro e prazo de parcelamento. Varejo, indústria, atacado e serviços sentem o efeito de formas muito diferentes, e a empresa que descobre o tamanho do próprio impacto só depois da virada paga a conta com liquidez.
Como interpretar os níveis de exposição
A classificação abaixo é uma projeção de risco da Crescer com Controle, elaborada com base na regulamentação vigente. Como pontos operacionais decisivos ainda dependem de normas complementares, cada setor precisa validar sua situação específica com apoio de consultoria especializada.
A exposição indica o potencial de impacto no caixa. A urgência depende de quando as operações do setor passam a ser alcançadas pelo split. Por isso, um setor de alta exposição pode ter prazo maior para se adequar, mas exige planejamento desde já.
|
Segmento |
Exposição |
Principal risco |
Por quê |
|---|---|---|---|
|
Atacado e distribuição B2B |
Alta |
Caixa e tecnologia |
Segmento prioritário, já que o split começa, de forma facultativa, em operações B2B em 2027 e a obrigatoriedade é prevista para 2028. Exige adaptação tecnológica imediata. |
|
Indústria de transformação |
Alta |
Crédito |
Ciclo de produção longo e margens comprimidas. O maior risco está no prazo de apropriação de créditos de IBS/CBS. |
|
Eletrônicos e móveis |
Moderada a alta |
Caixa |
Ticket alto e parcelamento longo. A exposição depende de como a regulamentação tratar as vendas financiadas. |
|
Alimentos e supermercados |
Moderada a alta |
Tecnologia |
Margens estreitas (2% a 5%) e giro rápido. O risco é mais de conciliação tecnológica do que de fluxo de caixa estrutural. Como a venda ao consumidor final fica fora da primeira fase, a urgência é menor no curto prazo. |
|
Moda e vestuário |
Moderada |
Caixa |
Ticket médio-alto e parcelamento longo (6x ou 10x sem juros). O split tende a acompanhar cada parcela recebida, e o risco está no descasamento entre nota e liquidação. |
|
Farmácias e distribuição farmacêutica |
Moderada |
Enquadramento |
Mistura de operações B2C (modelo simplificado) e B2B (modelo padrão). Normativos complementares ainda vão definir o enquadramento. |
|
Construção civil e incorporação |
Potencialmente alta |
Caixa |
Ticket altíssimo e ciclos de anos. A urgência é menor no curto prazo, pois depende de regimes especiais (RET) e do cronograma mais longo do IBS. |
Split Payment nos Regimes Tributários
Obrigatoriedade: Exigido para Lucro Real e Lucro Presumido; opcional para o Simples Nacional.
Para quem está no Simples, a decisão de aderir e o tamanho do impacto dependem de múltiplos fatores: canal de venda (B2B ou B2C), atuação em cadeia mista, opção pelo aproveitamento de créditos, regras setoriais e capacidade de gestão interna de adequação aos novos processos.
No regime tradicional (DAS unificado), o crédito de IBS/CBS repassado ao comprador é limitado à alíquota reduzida do Simples bem menor que a alíquota cheia do regime regular.
Onde surge a desvantagem? Nas vendas B2B para clientes sujeitos à não cumulatividade plena (Lucro Presumido ou Lucro Real). Esses compradores recebem menos crédito tributário ao adquirir de fornecedores do Simples, o que incentiva a migração para concorrentes do regime regular. Já em operações B2C ou para adquirentes isentos/imunes, o crédito é irrelevante e o Simples mantém sua eficiência.
Decisão estratégica para empresas do Simples Nacional
-
Modelo Tradicional: Mantém a simplicidade de apuração e a alíquota unificada do Simples. Indicado para negócios priorizados em baixa complexidade operacional e sem demanda por repasse de créditos tributários.
-
Modelo Híbrido: Permite o recolhimento do IBS/CBS pelo regime regular, viabilizando a transferência integral de créditos tributários. Exige maior maturidade na gestão de caixa e processos, mas preserva a margem e o valor da solução no mercado.
-
Inércia estratégica: Manter o modelo tradicional por padrão, sem analisar as necessidades fiscais dos seus clientes, pode custar caro seus concorrentes que oferecerem crédito integral de IBS/CBS assumirão a preferência do mercado.
Recomendação: A transição para o modelo híbrido exige uma análise técnica do mix de vendas e simulação detalhada da margem e precificação. Mais do que fazer contas, contar com apoio especializado é fundamental para redefinir os processos internos que precisarão de adequação a expertise que você encontra na Crescer com Controle.
Split Payment: Devolução e Estorno
Se o imposto já foi retido na venda e o cliente devolve o produto, o que acontece?
O que diz a regra: A Lei Complementar nº 227/2026 autorizou que o regulamento preveja a transferência ao fornecedor do valor recolhido via Split Payment em casos de devolução ou cancelamento. Essa disciplina já está devidamente incorporada nas normas vigentes:
-
CBS: Decreto nº 12.955/2026
-
IBS: Resolução CGIBS nº 6/2026
Em linhas gerais, cancelada a venda sem cessão do recebível, o valor retido tende a retornar ao fornecedor. Como os prazos e procedimentos operacionais ainda estão sendo detalhados em atos infralegais, é essencial confirmar a redação vigente com seu assessor tributário antes de comunicar clientes ou ajustar contratos.
Exceção relevante: Antecipação e Fomento
Se o recebível já foi antecipado a uma fintech, banco ou factoring, o retorno do valor retido pode não chegar automaticamente a quem sofreu o prejuízo econômico. Para fins fiscais, o fornecedor original continua sendo o "sujeito da operação", mesmo não sendo mais o titular do crédito.
Esse ponto afeta criticamente o varejo e o e-commerce setores que dependem fortemente do giro de recebíveis. Por isso, é altamente recomendável incluir cláusulas contratuais específicas com as instituições que compram seus títulos.
Os desafios do Split Payment por frente operacional
A transição para o Split Payment não é uma atualização fiscal. Ela atinge, ao mesmo tempo, as principais frentes do negócio:
-
Suprimentos e fornecedores: O critério de seleção deixa de ser o preço bruto e passa a ser o custo líquido efetivo, considerando o aproveitamento de créditos de IBS e CBS. O impacto varia por setor e regime fiscal dos parceiros, e a nova lógica de compras exige análise da base de fornecedores e dos contratos.
-
Precificação e margens de lucro: Com o imposto apurado por fora, a formação de preços tradicional deixa de refletir o custo real. Ajustar preços não é um simples repasse de alíquota, e ignorar a nova mecânica reduz a margem de contribuição e a rentabilidade por linha de produto, muitas vezes sem que a empresa perceba.
-
Tesouraria e fluxo de caixa: Nas operações alcançadas pelo split, a liquidez imediata diminui. A gestão de caixa passa a exigir projeções frequentes (rolling forecast de 12 a 18 meses), a simulação do fim do float tributário e o alinhamento da necessidade de capital de giro às linhas de crédito bancárias. Erros na projeção da perda de liquidez diária comprometem o capital de giro.
-
Estratégia comercial e concessão de crédito: Prazos longos e parcelamentos flexíveis ampliam o risco de descompasso financeiro quando há retenção na liquidação. Negócios com ciclos de venda mais longos ou de alta rotatividade precisam readequar suas políticas comerciais para proteger o capital de giro.
-
Tecnologia e sistemas (ERP): A integração em tempo real de ERPs, PDVs e e-commerces com as plataformas do CGIBS e da Receita Federal é ponto crítico e exige parametrização técnica rigorosa. A validação prévia de cenários fiscais e das alíquotas experimentais é indispensável para evitar paralisações na virada do sistema. Falhas de comunicação travam a emissão e o aproveitamento do crédito fiscal, o que se converte em perda financeira imediata.
-
Governança jurídica e contratual: Minutas de fornecimento, venda e antecipação de recebíveis elaboradas no modelo antigo podem não cobrir os cenários do IBS/CBS. É indispensável revisar cláusulas sobre inadimplência, cancelamentos, devoluções e responsabilidades fiscais entre as partes.
-
Enquadramento no Simples Híbrido: A escolha entre manter IBS e CBS no DAS ou apurá-los pelo regime regular envolve um equilíbrio complexo entre competitividade comercial e carga fiscal efetiva.
O que fazer antes da retenção automática do Split Payment
O diferencial competitivo da Reforma Tributária não será apenas calcular a alíquota correta, mas reestruturar processos, contratos, sistemas e painéis de controle antes da retenção automática. Empresas que deixarem para reagir de última hora passarão o período de transição cobrindo desequilíbrios de liquidez em vez de expandir a operação.
Sua empresa já mensurou o impacto do float tributário no caixa?
Seja no varejo, na indústria, no e-commerce ou nos serviços, o Split Payment reduz ou elimina, nas operações alcançadas pelo mecanismo, o capital de giro informal que historicamente sustenta a liquidez das empresas no Brasil.
Na Crescer com Controle, auxiliamos CFOs e diretores financeiros a:
- Simular o impacto real do Split Payment na liquidez operacional;
- Reestruturar a precificação e a margem de contribuição;
- Proteger o fluxo de caixa com governança e rolling forecast de tesouraria.
Proteja o caixa da sua empresa ➤ Solicite um Diagnóstico de Impacto no Fluxo de Caixa agora mesmo!
Perguntas frequentes sobre Split Payment
O Split Payment já está valendo?
Não. Em 2026, o mecanismo está em fase de testes. A etapa de integração entre os PSPs e a Plataforma Pública começa em 15 de outubro de 2026, sem retenção e sem efeito no caixa. A implantação efetiva começa em 2027, de forma gradual e facultativa, restrita a operações B2B. A Receita Federal prevê 2028 para a obrigatoriedade no B2B, sem prazo fixado em lei. Para o consumidor final (B2C), ainda não há data.
O Split Payment retém o imposto sobre o valor total da nota ou sobre cada parcela?
Sobre a liquidação financeira de cada parcela recebida, de forma proporcional, e não sobre o valor total da venda na emissão da nota fiscal. A regra consta do art. 34, inciso II, da LC 214/2025.
O que acontece com o Split Payment se o cliente atrasar o pagamento?
Sem liquidação financeira, o Split Payment não é acionado. O fornecedor continua responsável pelo tributo no vencimento da apuração e precisa pagá-lo com recursos próprios. Nas operações em que o split estiver operando, o crédito do comprador fica bloqueado até a extinção do débito (art. 47 da LC 214/2025).
Como fica o imposto em caso de devolução de mercadoria?
A LC 227/2026 autorizou o regulamento a prever a transferência ao fornecedor do valor recolhido via Split Payment em caso de devolução ou cancelamento. Se o recebível já tiver sido antecipado a terceiros, o retorno pode não chegar automaticamente a quem sofreu o prejuízo econômico, por isso o contrato de cessão deve prever essa situação.
Empresas do Simples Nacional entram no Split Payment?
Depende do regime escolhido. Quem permanece no DAS tradicional não deve ser alcançado na primeira fase, em 2027. Quem migra para o modelo híbrido, com IBS e CBS fora do DAS, passa a lidar com a lógica do Split Payment, e os detalhes ainda dependem de regulamentação complementar.
Continue lendo: artigos da série sobre Reforma Tributária
Visão executiva, financeira e governança
- Split Payment: Caixa, Contratos e Tributação nos Serviços
- Reforma Tributária nas Empresas: Integração, Lucro e Caixa
- Liquidez, Margem e Governança: Tríade do Resultado na Reforma
- Reforma Tributária no Financeiro: Impactos, Riscos e Governança
- Reforma Tributária: DRE, EBITDA e Capital de Giro
Estratégia comercial, precificação e compras
- Reforma Tributária e Precificação: Marketing e Comercial
- Reforma Tributária: Impactos no Comercial e Caixa
- Reforma Tributária e Compras: Procurement e Supply Chain
Sistemas, pessoas e operações
- Como Adequar o ERP à Reforma Tributária: TI e Governança
- Reforma Tributária e Folha de Pagamento: Impacto no IBS/CBS e Margens
- Reforma Tributária: O Custo Invisível da Transição
Regimes, setores e tesouraria
- Lucro Presumido e Reforma Tributária: Impactos e Regras
- Simples Nacional Híbrido ou DAS
- Split Payment: Riscos no Caixa, Crédito e Estorno no Varejo e Serviços
E muito mais no Blog da Crescer com Controle.
Aviso: Conteúdo informativo baseado na regulamentação de Outubro/2026 (sujeito a alterações). Não substitui consultoria especializada para avaliação individual dos impactos da Reforma Tributária.